
Apare o rată la un credit pe care nu l-ai cerut sau te contactează o bancă despre o datorie necunoscută? Primul pas este să verifici ce date despre credite sunt înregistrate pe numele tău, apoi să ceri documente de la creditor și să sesizezi autoritățile potrivite. Iată cum verifici situația și ce probe să păstrezi dacă bănuiești o fraudă.
Unde verifici dacă figurează un credit pe numele tău
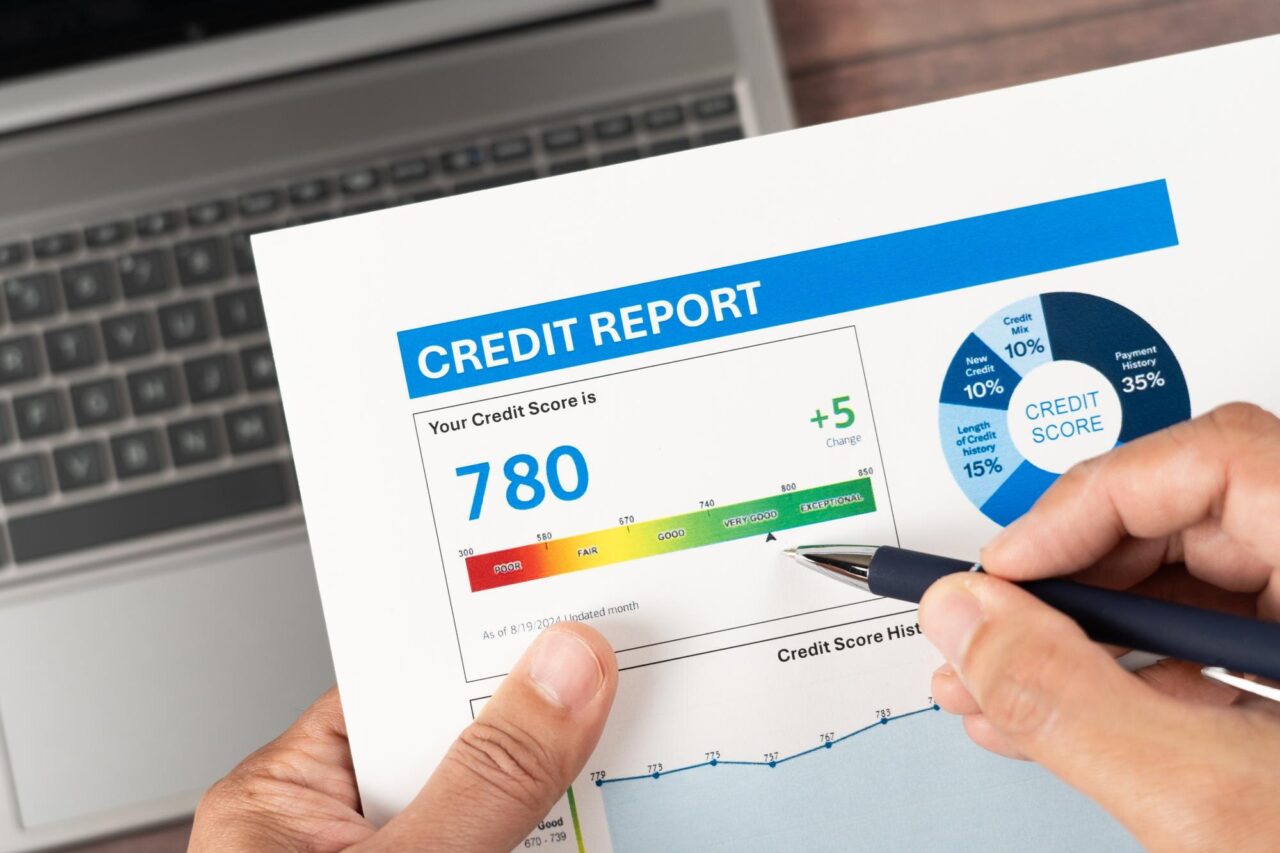
Poți solicita acces la datele tale din Sistemul Biroului de Credit prin portalul Biroului de Credit. Situația Înscrierii arată informațiile raportate despre tine de participanții la sistem, dacă nu există înregistrări, faptul că acestea lipsesc pentru datele de identificare folosite la verificare. Accesul prin portal este gratuit, potrivit informațiilor publicate de Biroul de Credit.
După ce îți creezi contul și îți confirmi identitatea conform pașilor indicați, verifică fiecare înregistrare: creditorul, produsul de credit, data acordării și starea relației. Un credit pe care nu îl recunoști este un semnal de verificat, nu o dovadă suficientă, de unul singur, că s-a comis o infracțiune.
Ține cont și de limita verificării. Biroul de Credit centralizează informații transmise de participanții săi, dar nu este o evidență universală a tuturor datoriilor sau împrumuturilor din România. O situație fără înregistrări nu confirmă că nimeni nu a încercat să solicite un credit folosind datele tale și nici nu acoperă orice tip de împrumut.
Ce se vede în raport depinde și de instituția care a acordat produsul. Dacă ai primit o notificare de la o bancă, o instituție financiară nebancară sau un recuperator, verifică direct cu entitatea menționată, folosind datele ei oficiale de contact, nu numărul dintr-un mesaj suspect.
Ce faci când găsești o înregistrare pe care nu o recunoști
Contactează în scris creditorul indicat și spune clar că nu recunoști solicitarea sau contractul. Cere copii ale documentelor folosite la acordare, data cererii, canalul prin care a fost depusă și informații despre verificarea identității. Solicită și instrucțiuni pentru contestarea înregistrării din Biroul de Credit.
Notează data și păstrează dovada fiecărui demers: număr de înregistrare, e-mailuri, scrisori și răspunsuri. Dacă discuți telefonic, cere confirmarea în scris. La multe fraude, primul obstacol nu este lipsa unei explicații, ci faptul că persoana afectată nu mai poate reconstitui cine a spus ce și când.
Contestarea datelor din raport se adresează, de regulă, creditorului care le-a transmis. Biroul de Credit are mecanisme pentru exercitarea drepturilor privind datele, însă nu decide în locul creditorului dacă ai încheiat un contract. Cere rectificarea sau restricționarea prelucrării atunci când consideri că informațiile sunt incorecte și urmează procedura indicată de creditor și de Biroul de Credit.
Nu accepta să plătești o rată sau să recunoști datoria doar ca să oprești apelurile, înainte să înțelegi situația. Dacă primești notificări de scadență, executare sau acțiune în instanță, nu le ignora: păstrează plicurile și datele de comunicare și cere rapid sfatul unui avocat. Termenele și opțiunile depind de actele primite și de situația concretă.
Unde sesizezi frauda și ce dovezi păstrezi
Dacă bănuiești că cineva ți-a folosit identitatea, poți sesiza Poliția sau Parchetul printr-o plângere. Ministerul Afacerilor Interne indică faptul că plângerea trebuie să descrie fapta și să includă datele persoanei vătămate, iar probele se atașează dacă sunt disponibile. Nu trebuie să știi cine a făcut-o ca să explici ce s-a întâmplat și ce documente ai găsit.
Păstrează raportul de credit, corespondența cu creditorul, notificările de plată, mesajele și orice document care arată că nu ai depus cererea ori nu ai semnat contractul. Dacă ți s-a pierdut sau ți-a fost furat actul de identitate, menționează împrejurările și verifică procedura de declarare la serviciul public comunitar de evidență a persoanelor. Nu trimite copii suplimentare ale actului către adrese sau persoane neverificate.
Separat, dacă problema privește folosirea sau divulgarea datelor tale personale, poți depune o plângere la Autoritatea Națională de Supraveghere a Prelucrării Datelor cu Caracter Personal. Autoritatea analizează aspecte legate de prelucrarea datelor, dar nu are acces direct la baza Biroului de Credit și nu înlocuiește sesizarea penală. Pentru o plângere, descrie demersurile făcute către creditor și anexează dovezile disponibile.

La o firmă care a acordat un credit pe baza unor documente falsificate, verificarea identității și protecția datelor pot deveni, la rândul lor, relevante. ANSPDCP a comunicat public o investigație privind credite contractate cu documente falsificate și deficiențe de verificare. Cazul arată de ce e util să ceri creditorului nu doar ștergerea unei înregistrări, ci și clarificări despre felul în care a fost procesată cererea.
Ce ne arată astfel de situații este că verificarea periodică a datelor poate scoate la iveală o problemă înainte să se transforme într-un șir de notificări și discuții cu recuperatorii. Dar raportul este doar punctul de pornire: creditorul trebuie să explice înregistrarea, iar autoritățile competente să analizeze suspiciunea de fraudă.
Întrebări frecvente
Biroul de Credit arată toate împrumuturile existente?
Nu neapărat. Raportul reflectă informațiile transmise în sistem de participanți și nu trebuie tratat ca o evidență completă a tuturor obligațiilor financiare.
Ce fac dacă datele din raport sunt greșite?
Adresează o cerere de verificare și corectare creditorului care a transmis informația. Păstrează dovada solicitării și folosește procedurile de contestare disponibile prin Biroul de Credit.
Pot sesiza ANSPDCP în loc să merg la Poliție?
Nu pentru același scop. ANSPDCP analizează aspecte privind prelucrarea datelor personale; suspiciunea de fraudă poate fi sesizată separat Poliției sau Parchetului.
Un raport necunoscut nu trebuie tratat nici ca o condamnare, nici ca o simplă eroare de sistem. Cere actele, contestă în scris ce nu recunoști și păstrează fiecare dovadă: ordinea acestor pași poate conta când explici ce s-a întâmplat.
Acest articol are scop informativ și nu înlocuiește consultanța juridică. Pentru evaluarea documentelor, a termenelor și a pașilor potriviți situației tale, discută cu un avocat.