
Un telefon, o voce identică cu a șefului și o solicitare urgentă de transfer într-un cont „nou”. În 2026, AI poate imita vocea oricui are câteva minute de înregistrare. Dacă nu ai un mod clar de verificare, un singur apel te poate costa cât profitul pe un an. Vezi cum te protejezi, concret.
De ce nu mai poți miza pe „recunosc eu vocea”
Până acum câțiva ani, multe firme se bazau pe instinct: „îi știu vocea șefului, nu mă păcălește nimeni”. Tehnologia de clonare vocală, bazată pe inteligență artificială, a schimbat regulile fără să ceară voie.
Cu câteva minute de audio de pe YouTube, dintr-un podcast, dintr-o prezentare înregistrată sau chiar de la un mesaj vocal, un atacator poate genera o voce care sună foarte aproape de original. Poate introduce pauze, nervozitate, accent, chiar și expresii familiare.
Din discuțiile cu antreprenori și directori financiari vedem două lucruri: atacurile clasice de tip „șeful” prin e-mail sau WhatsApp sunt deja cunoscute, dar foarte puțini au actualizat procedurile și pentru apeluri telefonice sau mesaje vocale generate cu AI.
Problema nu este doar tehnologia. Problema este că, într-o firmă obișnuită, cultura „execut rapid ce spune șeful” se combină perfect cu presiunea de timp pe care o folosesc atacatorii.
Cum arată, în practică, o solicitare falsă, dar credibilă
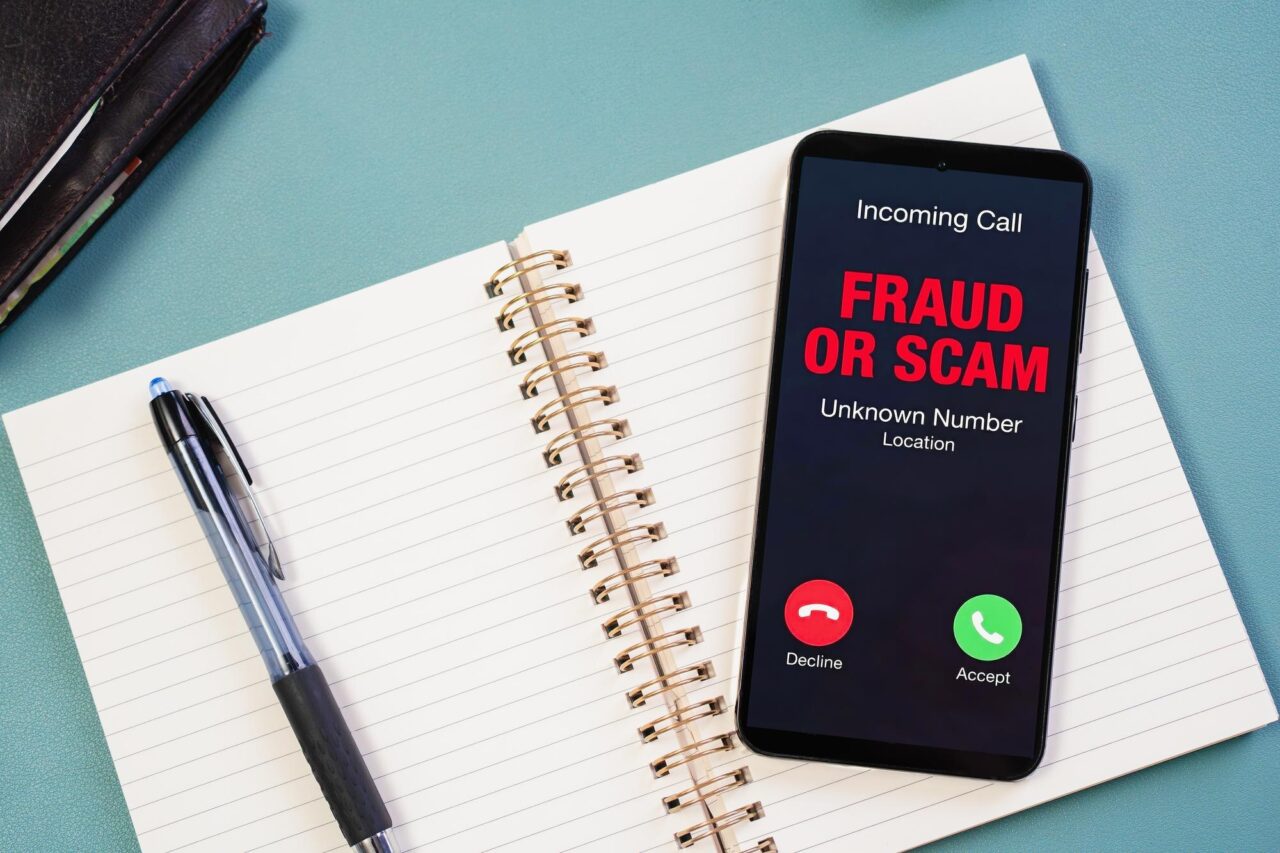
Imaginează-ți o firmă de distribuție cu 20 de angajați. La ora 17:30, contabila primește un apel pe mobil. Pe ecran apare un număr necunoscut, dar vocea de la capătul firului sună exact ca directorul general. Ton grăbit, puțin iritat: „Sunt la o întâlnire foarte importantă, nu pot vorbi mult. Avem o oportunitate, trebuie să faci imediat un transfer, nu intră nimeni altcineva în ecuația asta.”
Urmează câteva detalii financiare aparent logice, un IBAN nou, mențiunea că „e o operațiune confidențială, nu am timp de procedurile voastre”. Contabila ezită, dar presiunea și vocea cunoscută o împing să pregătească plata.
Schema reușește de obicei pentru că lovește în două puncte slabe: reflexul de a nu contrazice șeful și lipsa unor reguli clare pentru situații neobișnuite. În realitate, aproape toate aceste povești au câteva semnale comune:
- apare din senin o sumă mare sau neobișnuită pentru persoana respectivă
- se cere folosirea unui cont nou sau a unei bănci cu care firma nu lucrează
- apelul vine de pe un număr necunoscut sau de pe un canal pe care nu îl folosiți de obicei
- se invocă urgența maximă și se cere ocolirea procedurilor interne
- ți se spune explicit să nu implici și pe altcineva, în numele confidențialității
Când toate acestea apar împreună, orice „solicitare urgentă de transfer” ar trebui tratată ca suspectă, indiferent cât de familiară sună vocea.
Cum verifici o solicitare urgentă de transfer, pas cu pas
Verificarea nu trebuie să se bazeze pe intuiția unei singure persoane, ci pe câțiva pași simpli, acceptați în toată firma. Altfel, oamenii vor continua să aleagă între a risca banii companiei și a nu-și supăra șeful.
- Oprește automatismul. Oricât de convingător sună vocea, nu porni direct să inițiezi plata. Spune calm că verifici în sistem și revii. Câteva minute câștigate fac diferența.
- Schimbă canalul de comunicare. Nu confirma nimic în același apel sau mesaj. Închide și sună tu înapoi pe un număr deja salvat sau pe linia fixă a firmei. Pentru managerii cheie, stabiliți din timp 1-2 canale „oficiale” de confirmare.
- Cere un element pe care doar voi îl știți. Puteți stabili intern un cod scurt sau o întrebare de control pentru operațiuni sensibile. Nu te baza pe date ușor de aflat, cum ar fi CUI-ul sau IBAN-ul principal al firmei.
- Verifică în softul contabil și în proceduri. Uită-te dacă furnizorul sau partenerul pentru care se cere plata există deja în sistem, dacă IBAN-ul este înregistrat și dacă suma se încadrează în tranzacțiile obișnuite pentru acel partener.
- Implica încă o persoană. Pentru sume peste un anumit prag, cere semnătura sau acordul unui al doilea om: director financiar, administrator, asociat. Chiar dacă „șeful” sună nervos, regula trebuie să fie mai puternică decât tonul vocii.
- Notează cererea și păstrează dovezile. Scrie, măcar într-un e-mail intern, ce s-a cerut, de la ce număr, la ce oră. Dacă se dovedește fraudă, aceste informații ajută banca și organele de anchetă.
Un detaliu pe care îl recunoaștem des în firmele românești: oamenii de la financiar știu instinctiv când ceva nu e în regulă, dar se tem că vor fi acuzați că „pun bețe în roate”. O procedură clară, acceptată de management, îi scoate din zona de vinovăție și transformă prudența în regulă de job.
Ce proceduri interne îți reduc riscul la minimum
O solicitare urgentă de transfer devine periculoasă abia când prinde o firmă nepregătită. Câteva reguli puse pe hârtie și repetate la 2-3 luni fac mai mult decât orice training spectaculos de securitate cibernetică.
În practică, multe companii mici se bazează pe „știe contabila ce are de făcut”. Funcționează până în ziua în care contabila pleacă în concediu sau cade în plasă unui apel perfect sincronizat cu aglomerația de la sfârșit de lună.
Minimul pe care merită să îl discuți cu asociatul, cu directorul financiar și cu contabilul este următorul:
Stabiliți un plafon până la care o singură persoană poate aproba plăți, indiferent cine sună sau scrie. De la acel prag în sus, cereți automat „patru ochi” pe tranzacție, chiar dacă asta înseamnă un telefon în plus sau o semnătură suplimentară.
Faceți o listă clară cu conturile bancare aprobate ale furnizorilor obișnuiți și decideți că orice schimbare de IBAN se validează separat cu furnizorul, pe un număr de telefon sau o adresă de e-mail deja cunoscute dinainte. Nu validați niciodată un cont nou doar pentru că l-a comunicat cineva care sună ca șeful.
Introduceți în onboarding-ul fiecărui om de la financiar sau achiziții un mini-scenariu cu astfel de fraude și modul în care firma alege să reacționeze. Două exemple concrete discutate 15 minute fac mai mult decât 20 de pagini de proceduri pe intranet.
Și poate cel mai important: scrieți negru pe alb că nimeni nu va fi sancționat pentru că a întârziat o plată suspectă ca să urmeze pașii de verificare. Atâta timp cât angajatul respectă procedura, responsabilitatea finală rămâne la management.

Ce faci dacă îți dai seama după ce ai trimis banii
Se întâmplă deja la firme care par foarte bine puse la punct. O plătești o dată scump, dar poți limita dezastrul dacă reacționezi repede și ordonat.
Primul pas este să contactezi imediat banca prin toate canalele disponibile: telefon de urgență, managerul de cont, e-mail oficial. Spui clar că suspectezi o fraudă și ceri blocarea sau anularea plății dacă încă este posibil. Timpul contează; uneori sunt doar câteva zeci de minute până când banii sunt retrași sau mutați.
Al doilea pas este să păstrezi și să centralizezi toate dovezile: înregistrări de apel (dacă există), mesaje, e-mailuri, loguri din softul de internet banking. Oricât de neplăcut sună, este momentul să anunți și poliția, chiar dacă nu ai încă toate detaliile puse cap la cap.
Al treilea pas, după ce ai făcut ce se putea pentru a recupera banii, este să te uiți lucid la proces: de ce a fost suficient un singur apel ca să treacă o plată de zeci sau sute de mii de lei? Nu are sens să cauți doar „vinovatul”. Are sens să modifici procedurile astfel încât o persoană obosită, la final de program, să fie protejată de sistem, nu lăsată singură în fața deciziei.
Dacă ai o poliță de asigurare pentru riscuri cibernetice sau fraudă, discută imediat cu asigurătorul despre ce se poate acoperi și ce nu. Și aici, documentarea rapidă și completă ajută mult mai mult decât reacțiile emoționale din primele ore.
Întrebări frecvente
Ce pot face ca să îmi instruiesc echipa fără să creez panică?
Folosește 2-3 scenarii reale discutate în ședințe scurte, explică pașii de verificare și repetă că regula este să pună întrebări, nu să asculte orbește. Tonul poate fi ferm, dar calm, fără amenințări.
Are sens să aplic aceleași reguli și la sume mici?
Poți seta praguri diferite. Pentru sume mici, este suficientă o verificare simplă a identității. De la un anumit nivel în sus, introduci confirmare pe canal separat și a doua persoană în aprobare. Găsește echilibrul cu directorul financiar.
Poate fi tras la răspundere angajatul care a făcut plata frauduloasă?
Depinde de procedurile interne, de ce a fost comunicat în prealabil și de dreptul muncii. În multe cazuri, vina este împărțită între lipsa proceselor clare și graba de zi cu zi. Pentru situații concrete, discută cu un avocat.
Un telefon de confirmare poate părea stânjenitor câteva secunde, dar o plată făcută greșit se simte în conturi ani la rând. Între teama de a nu deranja și riscul de a pierde bani reali, antreprenorii care trec mai bine peste astfel de episoade sunt cei care își dau voie să întrebe: „De ce mi se cere asta tocmai acum și tocmai așa?”
Acest articol are scop informativ și editorial. Fiecare firmă are particularitățile ei, iar procedurile de securitate financiară și digitală trebuie stabilite împreună cu specialiști în IT, contabilitate și juridic, în funcție de situația concretă.